O que existe dentro da caixa?
Do caso Master/BRB aos CDOs de 2008
Por Vitor Davanzo, planejador financeiro CFP® · · 14 min de leitura
Existe uma pergunta no mercado de crédito que parece simples, mas que pode separar uma boa análise de uma enrascada:
“Quem, no fim das contas, deve o dinheiro que está por trás do ativo que eu estou comprando?”
Quero falar sobre esse assunto porque o tema voltou a ganhar relevância no Brasil com as investigações envolvendo Banco Master e BRB. Segundo a Polícia Federal, conforme documentos revelados pela Folha de S. Paulo, o BRB teria adquirido cerca de R$ 12,2 bilhões em Cédulas de Crédito Bancário que apresentariam problemas de autenticidade, dentro de operações que teriam causado ao banco público prejuízo estimado em pelo menos R$ 5 bilhões. As acusações ainda fazem parte de investigações e são contestadas pelas defesas dos envolvidos.
É um caso específico, com fatos que ainda estão sendo apurados, e meu objetivo não é falar sobre a investigação ou a qualidade dos créditos envolvidos, quero entrar em uma discussão muito maior sobre estruturação e operações de compra e venda de carteiras de crédito.
Bancos comprarem e venderem crédito não é algo novo no sistema financeiro. Células de crédito circulam, empréstimos são vendidos, recebíveis são cedidos e carteiras são securitizadas. Dessa forma, riscos podem ser transferidos entre instituições e investidores.
Isso acontece diariamente e, quando bem estruturado, cumpre importantes funções: gera liquidez, antecipa recursos, diversifica fontes de financiamento e distribui risco pelo mercado. O ponto crítico não é o fato de uma carteira ter sido vendida. A pergunta mais importante é outra: O que, exatamente, existe dentro da carteira que está sendo vendida?
Poucas histórias ajudam tanto a entender a importância dessa pergunta quanto a crise financeira de 2008.
Um empréstimo é um ativo
Imagine que um banco empreste R$ 100 mil para uma pessoa. Para quem recebeu o dinheiro, surgiu uma dívida. Para o banco, aconteceu o inverso: nasceu um ativo. O banco passou a ter o direito de receber, ao longo dos próximos meses ou anos, o valor emprestado acrescido dos juros contratados. Esse fluxo futuro de pagamentos possui valor econômico e, justamente por possuir valor, pode ser negociado.
Agora multiplique isso por milhares de clientes: financiamentos de veículos, crédito consignado, crédito pessoal, financiamento imobiliário e empréstimos para empresas. Em pouco tempo, o banco possui uma enorme carteira de direitos creditórios. Ele pode simplesmente manter esses créditos no balanço e esperar os pagamentos ou pode vender parte dessa carteira para outra instituição. Também pode estruturá-la de forma que investidores financiem esses recebíveis.
É nesse ponto que entramos no universo da securitização.
A ideia central é relativamente simples: transformar fluxos futuros de pagamentos em ativos que podem ser comprados por investidores hoje.
A engenharia financeira construída ao redor desse processo pode ficar bastante sofisticada, mas o princípio continua sendo o mesmo: alguém deve dinheiro, esse dinheiro será pago ao longo do tempo e outro investidor pode comprar o direito econômico sobre esses pagamentos.
Um exemplo simples é a antecipação de recebíveis das maquininhas de cartão. Imagine que uma loja venda produtos parcelados para seus clientes. Em vez de esperar vários meses para receber todo o dinheiro, ela pode antecipar esses valores junto a uma instituição financeira. O banco passa a ter o direito de receber os pagamentos futuros, enquanto o dono da loja recebe antecipadamente o valor presente dos recebíveis, descontado o custo da operação. A empresa ganha liquidez para financiar sua atividade e a instituição financeira recebe uma remuneração pela antecipação.
A mesma lógica, em estruturas muito maiores e mais sofisticadas, ajuda a entender o que aconteceu no mercado imobiliário americano antes da crise de 2008.
As hipotecas americanas dentro de uma caixa
Nos Estados Unidos, milhões de famílias possuíam financiamentos imobiliários. Esses financiamentos eram as mortgages, as hipotecas americanas, e parte deles havia sido concedida a tomadores com qualidade de crédito inferior, segmento que ficou conhecido como subprime.
Mas os bancos não esperam durante 20 ou 30 anos para receber os valores emprestados. As hipotecas são agrupadas e vendidas. Agora imagine milhares de financiamentos imobiliários colocados dentro de uma grande caixa. Todos os meses, as prestações pagas pelas famílias alimentavam o caixa desse agrupamento. Sobre esse conjunto de hipotecas eram emitidos títulos e vendidos aos investidores.
Esses títulos eram os Mortgage-Backed Securities, ou MBS. Quando formados especificamente por hipotecas residenciais, eram frequentemente chamados de RMBS (Residential Mortgage-Backed Securities). A sigla LCI (Letra de crédito imobiliário) te veio à mente?
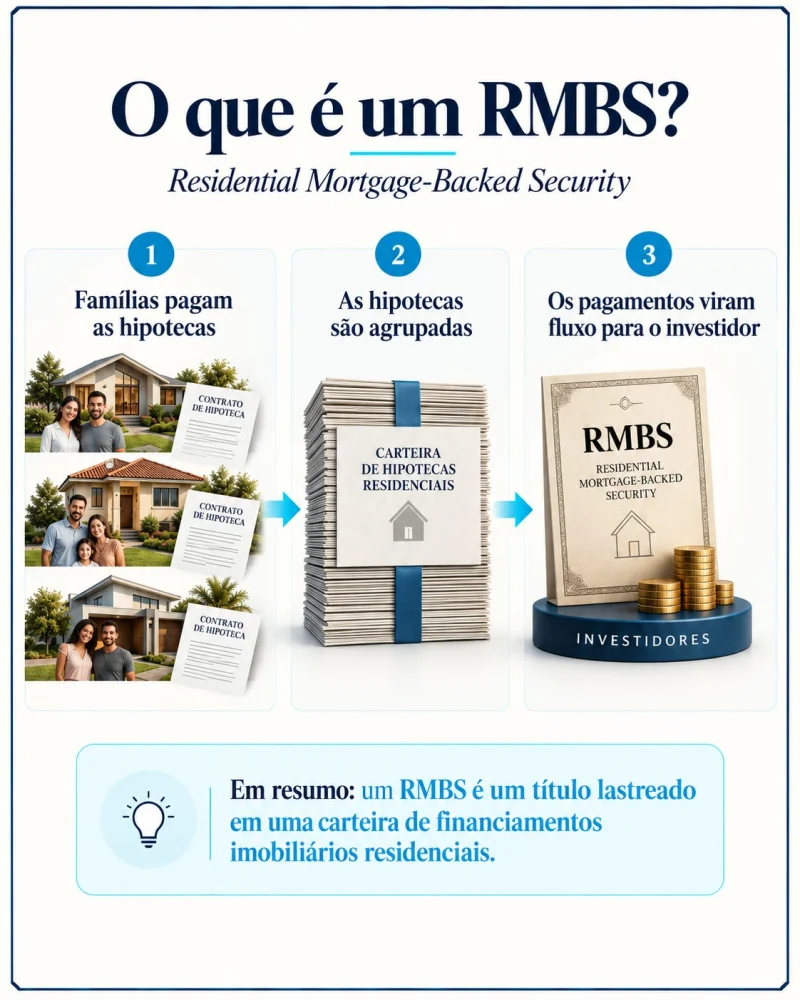
Até aqui, estamos falando essencialmente de securitização. A securitização é o processo de agrupar dívidas e direitos de crédito que uma empresa tem a receber no futuro e transformá-los em títulos padronizados que podem ser negociados no mercado
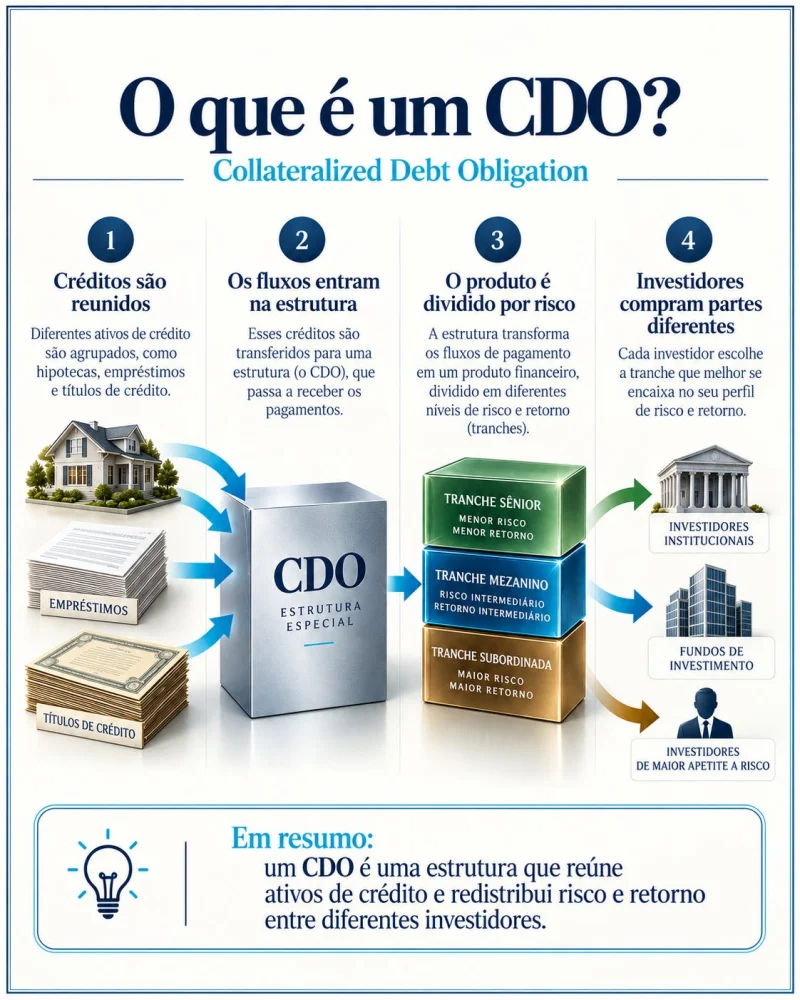
O mercado, porém, avançou mais uma etapa. É aí que aparecem os Collateralized Debt Obligations, os CDOs. O mercado colocou uma caixa dentro de outra caixa.
Um CDO também reunia ativos de crédito na sua estrutura. Durante os anos que antecederam a crise, vários CDOs ligados ao mercado imobiliário não eram formados simplesmente por hipotecas individuais. Muitos carregavam dentro deles títulos que já haviam sido criados a partir dessas hipotecas, inclusive tranches de RMBS ligadas aos segmentos subprime e Alt-A (abreviação de Alternative A-paper) refere-se a uma categoria de crédito cujos riscos se situam entre os empréstimos tradicionais de alta qualidade (prime ou A-paper) e os empréstimos de alto risco (subprime)
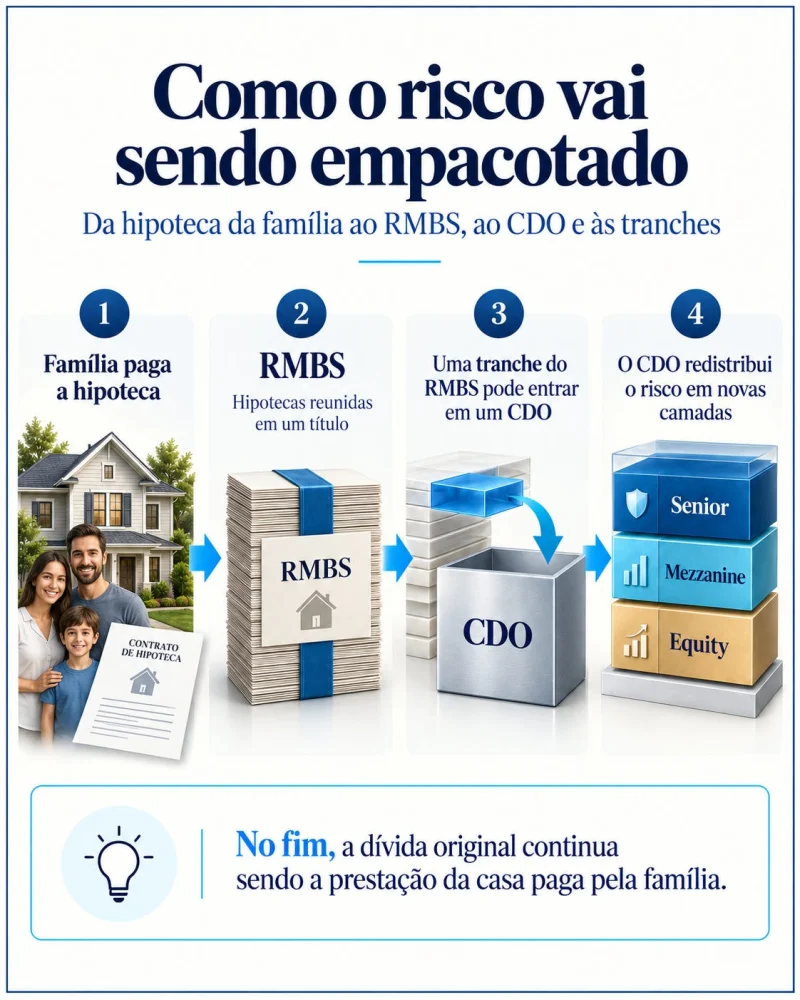
Ou seja, em determinados casos, já não estávamos apenas empacotando empréstimos.
Estávamos empacotando pedaços de outros pacotes de empréstimos.
O Federal Reserve registrou posteriormente justamente a exposição de CDOs e de suas tranches mais seniores a títulos lastreados em hipotecas subprime.
As tranches, e quem perde primeiro
A hipoteca de uma família estava dentro de um RMBS. Uma determinada parte daquele RMBS poderia estar dentro de um CDO. E o próprio CDO seria novamente dividido em diferentes níveis de risco, as chamadas tranches.
Para entender as tranches de maneira simplificada, podemos imaginar três blocos: sênior, mezzanine e equity. Percebeu alguma familiaridade com a estrutura dos FIDCs?
A tranche sênior fica no topo da prioridade de pagamentos. Por assumir menos risco de crédito, normalmente oferece uma remuneração menor. A mezzanine fica no meio da estrutura e aceita um nível maior de risco em troca de uma remuneração maior. Já a equity, também chamada em algumas estruturas de first-loss piece, é a camada que absorve primeiro os prejuízos e consequentemente, maior potencial de retorno.
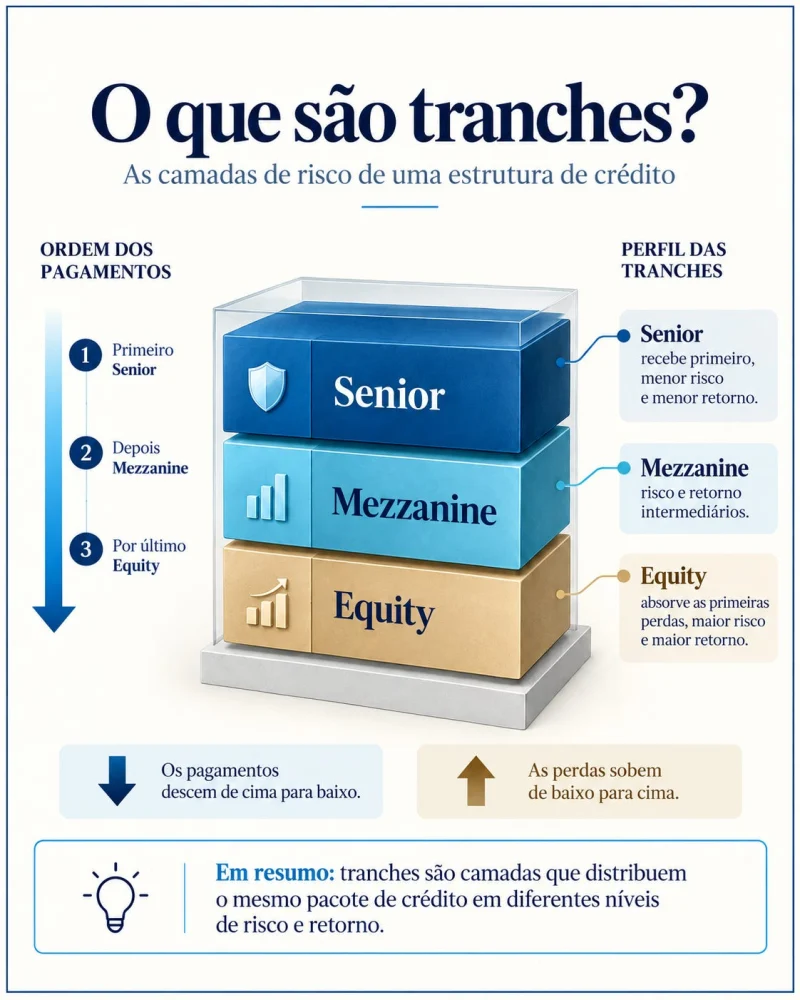
Imagine, apenas como exemplo didático, uma estrutura com R$ 100 milhões em ativos. Os primeiros R$ 5 milhões de perdas poderiam ser absorvidos pela tranche equity. Depois, uma nova camada de prejuízos atingiria a mezzanine. A tranche sênior começaria a sofrer perdas apenas depois de consumidas as proteções existentes abaixo dela.
É justamente essa subordinação, ou a falta de fiscalização, que permite algo que, à primeira vista, pode parecer estranho: uma carteira formada por ativos relativamente arriscados pode gerar uma tranche com rating muito elevado. Rating é a classificação utilizada para classificar o nivel de risco de um título, empresa, setor ou país. Quanto maior a classificação, mais “seguro” é. Cada agência de rating utiliza a sua tabela, mas de modo geral, essa classificação vai de AAA ( melhores emissores) a D, com maior probabilidade de não pagamento, ou, Default.
Determinadas camadas foram desenhadas para absorver as primeiras perdas antes que elas chegassem ao investidor sênior. Na teoria, isso faz sentido. E continua fazendo.
Originar para distribuir
Tranching não é fraude. Securitização não é fraude. CDO não é sinônimo de fraude. Estruturar crédito também não é algo ruim.
O problema de 2008 apareceu quando algumas premissas fundamentais começaram a falhar ao mesmo tempo. Existe uma expressão importante para entender aquele período: originate-to-distribute, ou “originar para distribuir”.
Durante muito tempo, o modelo bancário tradicional funcionava de maneira relativamente direta: o banco analisava um cliente, concedia o financiamento e carregava aquele empréstimo em seu próprio balanço.
Se o cliente deixasse de pagar, o prejuízo permanecia com o banco. Isso cria um incentivo bastante evidente para analisar cuidadosamente a capacidade de pagamento do tomador.
Agora imagine um modelo diferente.
Você concede o empréstimo hoje sabendo que, pouco tempo depois, pretende vendê-lo para alguém. Depois, esse crédito será securitizado. Poderá ser comprado por outro veículo e, eventualmente, aparecer dentro de outra estrutura. O risco de crédito vai seguindo viagem.
Nesse cenário surge um problema: o incentivo de quem origina o empréstimo pode não ser exatamente o mesmo de quem carregará o risco no futuro.
O Federal Reserve reconheceu posteriormente esse problema. Originadores eram remunerados pelo volume de empréstimos produzidos e pelas taxas associadas às operações, enquanto seus incentivos para preservar a qualidade de crédito podiam ser menores quando o risco seria transferido adiante.
Quanto mais empréstimos fossem produzidos, maior seriam as remunerações. E a demanda por ativos securitizados ajudava esse modelo a continuar girando.
Com o tempo, os padrões de concessão de crédito começaram a se deteriorar. Em alguns casos, os tomadores apresentavam pouca documentação de renda, em outros, havia discrepâncias elevadas entre o valor financiado e o valor do imóvel.
Também proliferaram produtos com estruturas de pagamento que se tornariam difíceis de sustentar caso as condições financeiras mudassem. O próprio Federal Reserve apontou posteriormente uma deterioração significativa dos padrões de underwriting (garantia) nos segmentos subprime e Alt-A.
O problema, portanto, não estava apenas no pacote, começava naquilo que estava sendo colocado dentro dele.
O selo que virou atalho
As estruturas de securitização eram complexas. E complexidade cria uma dificuldade bastante prática para o investidor: como avaliar milhares de empréstimos, suas probabilidades de inadimplência, valores de recuperação, regiões geográficas, características dos imóveis e correlações entre os devedores?
As agências de classificação de risco ganharam um papel enorme nesse processo. Diversas tranches receberam ratings elevados e, para muitos investidores, aquele selo funcionava como uma espécie de atalho para a análise.
Depois da crise, porém, a SEC realizou exames sobre Moody’s, S&P e Fitch e encontrou problemas relevantes nos processos relacionados a RMBS e CDOs: falhas de documentação, procedimentos insuficientes diante do crescimento e da complexidade das operações, deficiências de divulgação e problemas na gestão de conflitos de interesse.
Quando os riscos deixam de ser independentes
A engenharia financeira dependia de diversas premissas. Uma delas dizia respeito à quantidade de inadimplência que uma carteira conseguiria suportar. Outra estava relacionada à recuperação dos créditos em caso de default.
Diversificação funciona muito bem quando os riscos são realmente diferentes. Imagine mil financiamentos imobiliários. Uma família perde o emprego em Chicago. Outra passa por uma dificuldade financeira em Boston. Uma terceira se divorcia na Califórnia. Esses eventos individuais possuem pouca relação entre si. Algumas pessoas deixam de pagar enquanto a enorme maioria continua honrando seus compromissos. Nesse cenário, a tranche equity absorve as primeiras perdas e as demais permanecem protegidas.
Agora mude o cenário.
O preço dos imóveis começa a cair em várias regiões ao mesmo tempo. O crédito fica mais caro e refinanciar os financiamentos se torna mais difícil. Famílias que dependiam da valorização do imóvel para refinanciar suas dívidas deixam de conseguir fazê-lo. A inadimplência começa a subir simultaneamente em várias partes do país. De repente, aqueles riscos que pareciam independentes se mostram correlacionados.
É uma mudança brutal, porque a estrutura não precisa estimar apenas quantas pessoas deixarão de pagar. Ela precisa estimar quantas poderão deixar de pagar juntas.
Quando a correlação aumenta, os amortecedores começam a desaparecer muito mais rapidamente. Primeiro, as perdas atingem a equity. Depois, avançam para a mezzanine. Em cenários suficientemente ruins, perdas que pareciam praticamente impossíveis começam a alcançar posições consideradas extremamente seguras.
Foi aí que parte da teoria encontrou a realidade. O risco tinha sido distribuído, não tinha desaparecido.
Durante os anos de expansão da securitização, havia uma narrativa relativamente confortável de que o risco de crédito estava sendo espalhado pelo sistema. E, em alguma medida, estava. O problema é que distribuir risco não significa necessariamente eliminá-lo. Parte das exposições continuou dentro de instituições financeiras. Bancos mantiveram posições em tranches super sênior de CDOs, concederam linhas de liquidez para veículos fora de balanço e utilizaram proteções de crédito cuja eficácia também dependia da saúde financeira de outras instituições.
Quando a crise chegou, uma parte do risco que parecia ter saído dos bancos voltou para seus balanços. O Federal Reserve posteriormente destacou justamente essas exposições a tranches super sênior de CDOs ligados a hipotecas subprime.
Isso ajuda a explicar por que a crise se tornou muito maior do que simplesmente um grupo de americanos deixando de pagar o financiamento da casa.
Os ativos perderam valor, ratings foram rebaixados e instituições precisaram reconhecer prejuízos. Ao mesmo tempo, financiamentos de curto prazo começaram a secar e investidores passaram a desconfiar da qualidade dos ativos mantidos por outras instituições.
Foi então que surgiu uma das perguntas mais perigosas para qualquer sistema financeiro: Quem está carregando a perda?
Quando ninguém consegue responder isso com segurança, a confiança desaparece. E crédito depende fundamentalmente de confiança.
Foi assim que um problema inicialmente concentrado no mercado imobiliário americano passou por títulos securitizados, balanços bancários, fundos, seguradoras e mercados de financiamento, contribuindo para uma crise financeira global.
E o que isso tem a ver com Master e BRB?
Aqui existe um cuidado importante: O caso Master/BRB não é “o subprime brasileiro”.
Fazer essa comparação seria intelectualmente preguiçoso. Os instrumentos são diferentes, as estruturas são diferentes, a dimensão é diferente e as acusações envolvendo Master e BRB possuem características próprias, incluindo questionamentos relacionados à autenticidade e à qualidade das carteiras negociadas, ainda sob investigação.
Existe, porém, um princípio financeiro que atravessa os dois casos: “o que tem dentro da caixa?”.
Não basta saber o nome do produto. Não basta olhar o rating, saber qual instituição está vendendo ou observar apenas a taxa prometida. É preciso entender de onde vem o fluxo de caixa.
Quem originou os empréstimos? Quais critérios foram utilizados? Os devedores existem? Os contratos existem? A documentação que comprova os créditos existe?
Também é necessário entender a capacidade de pagamento dos tomadores, a concentração da carteira entre poucos devedores e como esses créditos se comportariam em um cenário econômico pior.
Outras perguntas são igualmente importantes: quem verificou as informações fornecidas pelo originador? Quem administra e cobra esses créditos? Quem absorve a primeira perda?
Essas perguntas podem parecer detalhes operacionais, mas não são. Em crédito estruturado, muitas vezes elas são o próprio produto. No final, alguém precisa pagar.
“Eu empresto dinheiro para uma empresa boa em um setor mediano, mas não empresto dinheiro para uma empresa mediana em um setor ótimo”
Eu carrego comigo essa frase da Fayga Delbem, Head de crédito da Itaú Asset.
O mercado financeiro consegue fazer coisas extraordinariamente sofisticadas com fluxos de pagamentos. Pode agrupá-lo, securitizá-lo, criar tranches e vender diferentes níveis de risco para investidores com perfis distintos. Também pode utilizar modelos matemáticos para estimar defaults, recuperação e correlação, além de construir estruturas jurídicas extremamente elaboradas. Tudo isso possui utilidade econômica.
Existe, porém, algo que nenhuma engenharia financeira consegue alterar: no final da cadeia, alguém precisa gerar dinheiro para pagar a dívida.
Talvez essa seja a melhor ligação entre uma discussão atual sobre carteiras de crédito no Brasil e uma crise que abalou o sistema financeiro mundial quase duas décadas atrás.
Uma das grandes lições de 2008 não foi que securitização é ruim. Também não foi que estruturas complexas devem ser evitadas.
A lição foi mais incômoda: Não avaliar corretamente os riscos de crédito. Transformar, dividir e distribuir não faz o risco desaparecer. Em alguns casos, apenas torna mais difícil descobrir onde ele está.
Por isso, quando alguém apresenta uma estrutura de crédito sofisticada, talvez a primeira pergunta não devesse ser: “Quanto rende?”
Antes dela existe uma pergunta muito mais importante: O que existe dentro da caixa e quem está pagando a conta?
Se você chegou até aqui, meu muito obrigado. Espero de coração que essa leitura tenha deixado algo com você, mesmo que seja só um pouco a mais de conhecimento sobre mercado. É exatamente por isso que eu escrevo: Descomplicar as finanças, e irmos juntos, um pouco de cada vez
Eu sou Vitor Davanzo, Especialista em Investimentos e Planejador Financeiro CFP®. Te espero na próxima leitura!
Este texto tem finalidade educativa e não constitui recomendação de investimento. Decisões financeiras dependem do seu objetivo, prazo e tolerância a risco.