O que é a curva de juros e por que ela importa para seus investimentos?
A Selic pode cair enquanto o seu título perde valor e o financiamento da casa continua caro. A curva de juros ajuda a entender por quê.
Por Vitor Davanzo, planejador financeiro CFP® ·
No dia 16 de setembro, Brasil e Estados Unidos tomaram decisões em direções opostas. Aqui, o Copom reduziu a Selic de 14% para 13,75% ao ano. Lá, o Fed elevou os juros em 0,25 ponto percentual. Para quem acompanha apenas a taxa brasileira, a expectativa parece natural: se os juros caíram, investir vai render menos e financiar deveria ficar mais barato.
Faz sentido pensar assim, mas existe um detalhe: a Selic é a referência para operações de curtíssimo prazo. Um investimento de dez anos ou um financiamento de trinta depende também do custo do dinheiro ao longo desse caminho. E esses juros podem subir mesmo quando o Copom está cortando a taxa de hoje.
O que é a curva de juros?
A curva reúne as taxas negociadas hoje para diferentes prazos: seis meses, um ano, cinco anos, dez anos. Colocando os prazos no eixo horizontal de um gráfico e as taxas no vertical, aparece a linha que dá nome a ela. No Brasil, os contratos de DI futuro negociados na B3 são uma das principais referências para acompanhar essas taxas.
Mas uma taxa de 12% ao ano para cinco anos não significa que o mercado espera uma Selic de exatamente 12% daqui a cinco anos. Ela incorpora a trajetória esperada dos juros durante todo o período e uma remuneração pelos riscos de carregar aquele prazo. A curva mostra o preço que está sendo negociado hoje para lidar com um futuro incerto.
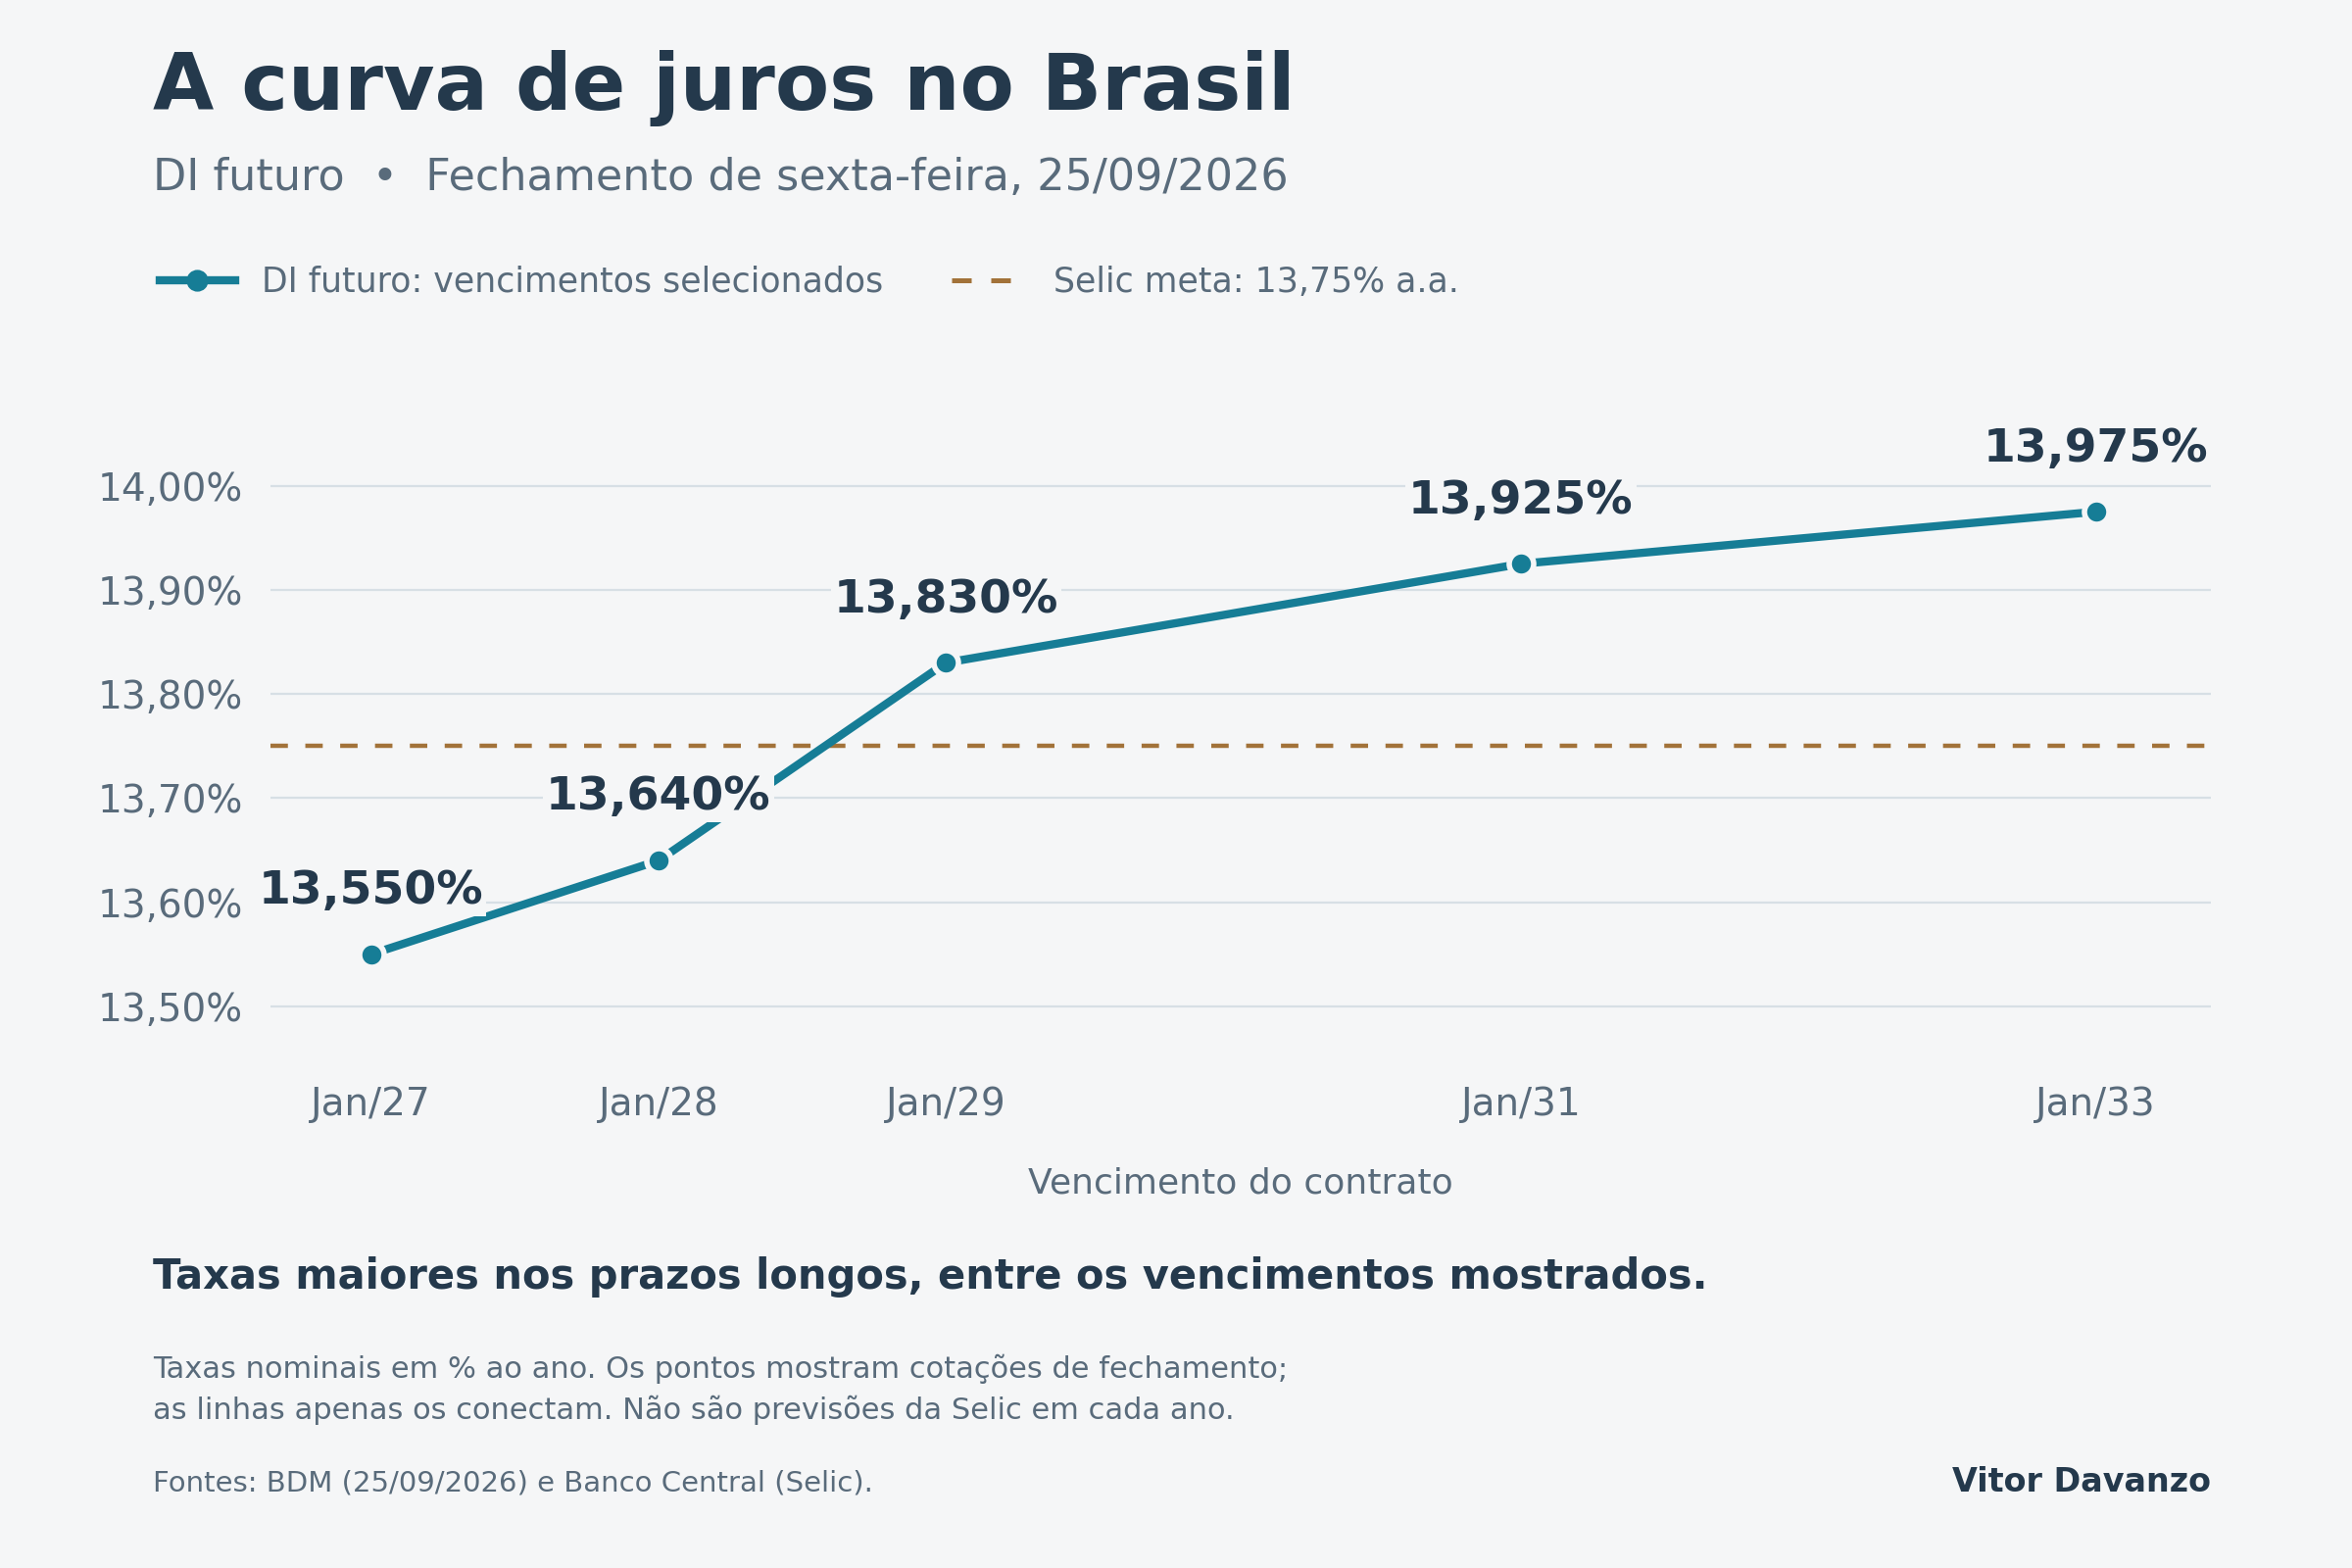
A curva de juros x Selic. Dados do fechamento de sexta-feira 25/09/26
Por que os juros longos não seguem a Selic?
Os prazos mais curtos respondem bastante à expectativa para as próximas reuniões do Copom. Nos prazos longos, ganham peso as dúvidas sobre inflação, contas públicas e condições internacionais. Se aumenta a preocupação com o poder de compra do dinheiro ou com a trajetória da dívida do governo, o investidor pode exigir uma remuneração maior para continuar emprestando por muitos anos.
Os juros americanos entram nessa conta porque os títulos do governo dos Estados Unidos são uma referência global de segurança e liquidez. Quando passam a oferecer retornos maiores, aumenta a concorrência pelo dinheiro dos investidores. Para assumir os riscos de investir no Brasil, incluindo o câmbio, eles podem exigir mais retorno. Isso ajuda a explicar por que decisões e expectativas nos Estados Unidos conseguem pressionar os juros brasileiros de longo prazo.
Além disso, o mercado se antecipa. Imagine que os investidores esperassem um corte de 0,50 ponto percentual, mas o Copom entregasse apenas 0,25. A Selic teria caído, mas menos do que estava nos preços. Dependendo da sinalização para as próximas reuniões, os juros futuros poderiam subir. O que movimenta a curva é a diferença entre o que aconteceu e o que já era esperado.
Essa combinação também explica seus formatos. Quando os prazos longos pagam mais, a curva é inclinada para cima. Quando os curtos pagam mais, ela fica invertida, o que pode refletir expectativa de cortes à frente. E o curto pode cair enquanto o longo permanece elevado, combinando alívio no presente com incerteza sobre os próximos anos. O formato, sozinho, não conta toda a história.
Como isso aparece nos seus investimentos?
No Tesouro Selic e nos CDBs atrelados ao CDI, a queda dos juros tende a reduzir o rendimento acumulado dali em diante. O Tesouro Selic também tem marcação a mercado e pode apresentar pequenas oscilações, mas essa oscilação é quase imperceptível. A ultima forte marcação a mercado do Tesouro Selic,que chegou a causar uma variação negativa de um dia para o outro em alguns fundos DI foi durante a COVID em 2021. Nos CDBs, a possibilidade e as condições de resgate dependem do contrato.
Já nos prefixados e nos títulos IPCA+, mudanças nas taxas exigidas pelo mercado podem alterar bastante o valor mostrado no extrato. Se novos títulos semelhantes passam a oferecer mais juros, aquele que você comprou fica menos competitivo e seu preço cai. Se as taxas exigidas diminuem, acontece o contrário.
Vamos a um exemplo hipotético, sem impostos e custos. Você aplica R$ 10 mil em um prefixado de dez anos, a 12% ao ano, com pagamento apenas no vencimento. O valor a receber será de aproximadamente R$ 31.058. Se, logo após a compra, a taxa exigida para esse mesmo prazo subir para 13%, o preço do seu investimento cairá para perto de R$ 9.149.
O valor previsto para o vencimento continua igual. O que mudou foi quanto alguém aceita pagar hoje para receber aquele dinheiro no futuro. Essa diferença é a marcação a mercado, e uma venda antecipada transforma a oscilação do extrato em resultado efetivo.
No Tesouro IPCA+, a lógica envolve a taxa real, aquela que aparece depois do “IPCA +”. Se ela sobe de 6% para 7% ao ano, o título comprado a 6% tende a perder valor de mercado, mesmo continuando a corrigir seu pagamento pela inflação. Quanto mais distantes estiverem os pagamentos, maior tende a ser a sensibilidade às taxas. É por isso que títulos longos costumam oscilar mais.
E por que o financiamento imobiliário não fica mais barato junto com a Selic?
Porque o banco precisa considerar de onde vem o dinheiro que empresta e quanto custa sustentar essa operação ao longo dos anos. A Selic influencia essa conta, mas entram também as expectativas de juros, o risco de inadimplência, os custos da operação e a margem que a instituição pretende obter. A concorrência entre os bancos também pesa.
Uma parte dos recursos vem da poupança, e aqui existe um detalhe pouco lembrado: enquanto a Selic está acima de 8,5% ao ano, a poupança remunera 0,5% ao mês mais TR. Portanto, um corte de 14% para 13,75% não altera essa parcela de 0,5% ao mês. A TR pode variar, mas não existe um repasse proporcional e imediato do corte da Selic para toda essa fonte de dinheiro.
Os bancos também captam por instrumentos como LCIs e Letras Imobiliárias Garantidas. Nessas fontes, o custo depende das condições de mercado. Se os investidores continuam exigindo taxas elevadas, ou se há menos recursos disponíveis na poupança, a instituição pode continuar pagando caro para conseguir dinheiro e oferecer novos financiamentos.
Imagine uma proposta de 11% ao ano mais TR. Um corte de 0,25 ponto na Selic não transforma automaticamente essa oferta em 10,75% mais TR. A redução da taxa básica pode ajudar, mas o resultado depende de como mudou o custo total da operação. Por isso, o crédito imobiliário pode demorar a acompanhar os cortes e até ficar mais caro se outros fatores piorarem.
Para quem já assinou o contrato, existe outra diferença. Em um financiamento com juros fixos mais TR, a parte fixa não diminui automaticamente quando a Selic cai; o saldo continua sendo atualizado conforme a regra contratada. Para reduzir os juros fixos, é preciso conseguir uma renegociação ou uma proposta de portabilidade. Contratos com taxas variáveis seguem a fórmula prevista em cada modalidade.
O que muda na sua decisão de investimento?
Comprar um prefixado pode fazer sentido para dar previsibilidade a um objetivo, sem depender de tentar acertar os próximos passos do Copom. Mas, se a intenção for vender antes do vencimento para ganhar com a queda dos juros, você estará assumindo um risco de mercado. Saber que a Selic pode cair não basta: parte dessa expectativa já pode estar no preço.
O mesmo vale para um IPCA+ longo. Ter um título alinhado à aposentadoria é diferente de comprar esse prazo com dinheiro que poderá ser necessário em dois anos. Antes da taxa, precisa vir a pergunta sobre quando você pretende usar o recurso.
No financiamento, compare propostas com o mesmo valor e prazo, observe o Custo Efetivo Total, que inclui despesas como seguros e tarifas, e entenda o indexador que pode corrigir a dívida. Não comprometa o orçamento contando com uma redução futura que ainda não está contratada.
Entender a curva de juros ajuda a conectar essas decisões. Você passa a compreender por que o investimento mudou de preço, por que o banco manteve a taxa e qual risco está aceitando quando escolhe um prazo.
Se você chegou até aqui, meu muito obrigado. Espero que essa leitura tenha ajudado a entender melhor o que acontece com o seu dinheiro. É por isso que eu escrevo: para descomplicar as finanças e seguirmos juntos, um passo de cada vez.
Eu sou Vitor Davanzo, Especialista em Investimentos e Planejador Financeiro CFP®.
Você encontra mais conteúdos no Instagram: @vitor_davanzo_
Te espero na próxima leitura!
Este texto tem finalidade educativa e não constitui recomendação de investimento. Decisões financeiras dependem do seu objetivo, prazo e tolerância a risco.